「年収800万以上でも教育費で赤字?」6500万円の住宅ローンを安全に完走する「NISA等投資の計画的取り崩し」
 besth
朝夕の冷え込みが進み、秋も深まってきましたね。金木犀のいい匂いもどこかにいってしまいましたし。
栗東のいえのたね事務所も、庭が色づいてきたり。
そんな中、月に数件 住まい相談をコンスタントに行っている私たちですが先日のご夫婦は予算が6000万円オーバーするようなご相談でした。しかし、ご本人の希望は5000万円以内。さてさてどうなることやら。
最近新築のご相談にメールで世帯年収が800万円を超えているご家庭が増えてきたような感じがいたします。これだけの年収だと銀行の審査もスムーズに通り、高額なローンが簡単に組めてしまいます。 しかし、私たちがいつも提案している生涯のキャッシュフロー(家計簿診断)を詳細にシミュレーションすると、「ある特定の時期」に多くの高年収家庭が見落としている大きな落とし穴があるんですよね。
今回は、実際に試算したリアルなデータをもとに、6,500万円のローンを組んだ場合の現実と、それを安全に乗り切るための「資産の取り崩し戦略」についてお話しします。
年収が800万以上。順調に見える家計が、52歳〜55歳で「突然の赤字」に転落する理由
例えば、現在29歳・世帯主年収800万円のご家庭で、お子様3人の進学プランを想定して「6,500万円」の住宅ローンを組んだとします。
30代・40代前半までは何の問題もありません。年収の上昇とともに手元の預金も順調に増えていきます。 ところが、世帯主が52歳を迎えた頃から、突如として年間の家計収支がマイナス数百万円の赤字に転落し、55歳時点では現預金が「最大 -1,743万円」の資金ショートに陥るという計算結果が出ました。
実際のシミュレーション画面がこの通りです。かなりの赤字額になってしまうというのがわかりました
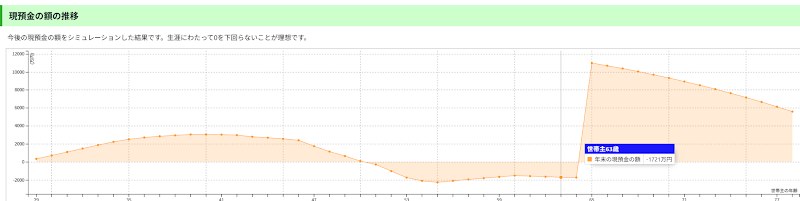
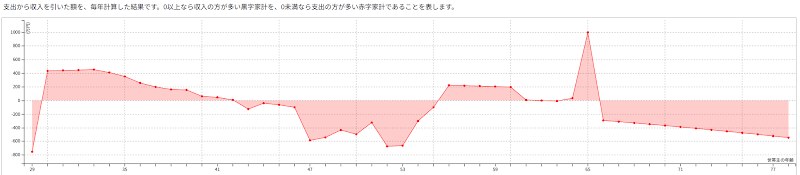
小さくてスミマセンが 40代から家計は赤字 貯蓄があるのですが47歳のときには貯蓄も底を付き 会社で言ったら倒産です。 最終 赤字が1700万になってしまいます。
なぜ、高年収であってもこのような事態が起きるのか。 理由は明確で、「住宅ローンの返済ピーク」と「お子様3人の大学・高校の学費ピーク(年間500万〜800万円超)」が完全に重なるから。 日々の生活費に加え、学費と住宅ローン返済が同時に口座から引き落とされるため、いくら給与が高くても毎月の給料だけでは到底カバーしきれなくなります。
「破綻」ではない!裏に眠る7,000万円以上のNISA資産
「やっぱり6,500万円のローンなんて無茶だったのか……」と諦めるのは、まだ早い。 このシミュレーションには、実はひとつの「カラクリ」があります。
レポート上で「現預金がマイナス1,743万円」と表示されている55歳の同じ年、このご家庭のNISA資産残高は「+7,128万円」まで大きく成長しているのです。
- 現預金口座: -1,743万円(教育費ピークで枯渇)
- NISA口座: +7,128万円(29歳から月5万円積立・年利5%運用)
- 世帯全体の純資産: +5,385万円の大幅な黒字!
つまり、家計が破綻しているのではなく、「現預金が足りないのに、NISA口座にお金を貯めっぱなしにして使っていないだけ」というアンバランスな状態に陥っていたのです。
解決策:大学期の4年間だけ「計画的に取り崩す」
そこで私たちがご提案したのが、「教育費がピークを迎える52歳〜55歳の4年間だけ、NISAから必要な分を計画的に取り崩して補填する」という戦略です。
具体的には、手元の現預金が最低100万円を下回らないよう、不足する分だけを毎年NISAから換金します。
- 52歳(第2子大1・第3子高1): 635万円を取り崩し
- 53歳(第2子大2・第3子高2): 714万円を取り崩し
- 54歳(第2子大3・第3子高3): 348万円を取り崩し
- 55歳(第2子大4・第3子大1): 147万円を取り崩し
4年間の累計取り崩し額は約1,844万円になりますが、最も資産が減る54歳時点でも、まだ約4,920万円ものNISA資産が手元に残っています。
そして56歳を過ぎると上の子たちの学費負担が終わり、年間の収支は再び黒字(年+200万円以上)へと戻るため、これ以降は取り崩す必要が一切なくなります。
その結果、65歳の定年を迎えた時点での世帯資産は、現預金約1,785万円+NISA約8,989万円=合計「約1億774万円」の資産が手元に残る計算になります。 NISAを「老後まで絶対触ってはいけない聖域」にするのではなく、人生最大の支出期である「教育費の防波堤」として柔軟に活用することで、6,500万円のローンも極めて安全に完走できるのです。
資金繰りを見直した結果 収支は赤字ですが預貯金が十分あるので老後には4000万近くの貯蓄がまだある形になりました。
ちなみに6500万ローン金利は4%で計算しています。
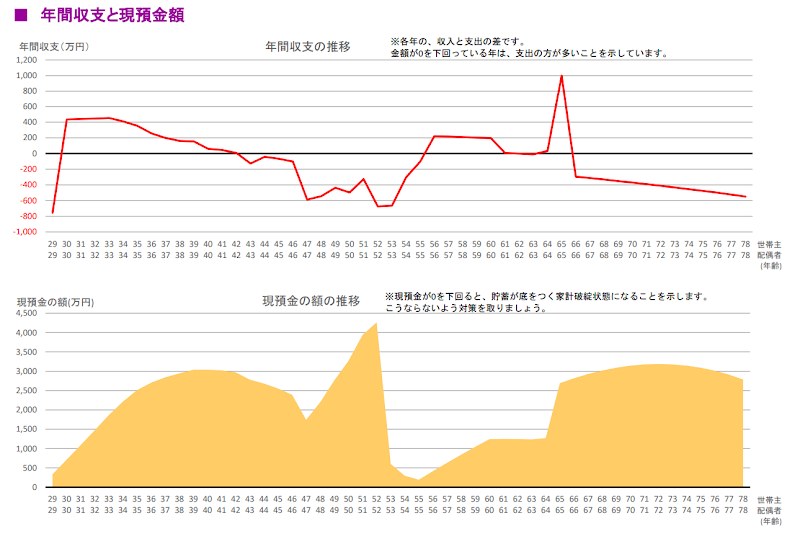
また、今回のご相談ではご両親の援助がいただけるようなお話がありました。ただ、ご両親の援助は今回の家づくりではなく、将来にわたり個人年金として受け取る保険に加入していただいてるとのこと。
できれば、ちょうど子育て時期の50歳前後にいただくようにお話をして、それを取り崩せば自分たちの資金も取り崩さなくて良くなるので安心なのではないかなっと思うのであります。
包括的なリスク管理:健康リスクと親の介護費用への備え
ただし、どれほど数字上の計画が完璧であっても、油断は禁物です。
特に多忙なお仕事をされているご家庭では、以下の2つの突発的なリスクにも備えておく必要があります。
- 大黒柱の過労・健康リスク 万が一の死亡時は団体信用生命保険(団信)で住宅ローンが相殺されますが、脳疾患やがん、就業不能状態になった場合の収入減をどうカバーするか。三大疾病特約付き団信や所得補償の備えを設計しておくことが必須です。
- 50代以降に重なる「親世代の介護負担」 子どもの大学進学期(50代前半)は、ちょうど親世代が70代後半〜80代を迎え、介護費用や実家の管理費用が発生しやすい時期です。NISAの枠組みとは別に、予備の生活防衛資金を常に手元にプールしておくリスク管理が欠かせません。
さて、一番大切なこと それはあくまでもシミュレーションです。数字はいくらでも変えられるので、じっくりとご家族で考えていただければと思います。銀行が『貸してくれるお金』は、銀行が考える上限額であって、あなたが『幸せに返せるお金』ではありません。大切なのは、子どもの教育や万が一のリスクにしっかり余力を残すこと。家を建てた後もずっと笑顔で暮らせる資金計画を、一緒に伴走していければと思います。
よくあるご質問
Q. 教育費のためにNISAを取り崩す際、暴落していたらどうすればいいですか?
A. 大変重要なご指摘です。大学入学の直前に株式相場が急落するリスクを避けるため、お子様が高校生になる頃(48〜50歳頃)から、取り崩し予定の約1,500万円分をNISA内で債券型ファンドや預金など「値動きの安定した資産」へ徐々にシフトしておくこともその時々で考えていきましょう。
Q. 借入額を5,000万円に抑えた場合と、6,500万円の場合で暮らしはどう変わりますか?
A. 借入が5,000万円であれば、大学期も現預金口座が赤字にならず、NISAを取り崩さずにそのまま老後資金へ回すことができます。ただ土地購入に割り当てる予算が1000万以上下がるので草津や守山以外の地域まで広げるか?ということになりますね。
この記事を書いた人
吉本 智(よしもと さとし) ベストハウスネクスト株式会社 代表取締役(屋号:いえのたね) 滋賀県栗東市六地蔵1023
滋賀の気候風土に適した「高気密高断熱」と「許容応力度計算による耐震等級3」を標準仕様とし、無駄な設備や坪数を削ぎ落とす「引き算の設計」を提案。家を建てる前に生涯の家計破綻を防ぐ「家計簿診断」を全棟で実施。自身が過去に3,500万円の住宅ローン返済苦難で夜間アルバイトを兼業した過酷な経験から、「お施主様が生涯お金と性能で後悔しない住まいづくり」を一貫して追求している。
店舗・対応エリア情報
- 運営: ベストハウスネクスト株式会社(ブランド名:いえのたね)
- 代表: 吉本 智
- 所在地: 滋賀県栗東市六地蔵1023
- 施工対応エリア: 大津市、草津市、栗東市、守山市、野洲市、湖南市、近江八幡市、東近江市 ほか滋賀県全域
- 特徴: 高気密高断熱(UA値・C値の厳格管理)や許容応力度計算による耐震等級3を標準とし、過剰設備を引き算して「エネルギー高騰時代に負けない根拠ある家づくり」をご提案しています。